
Op deze pagina
Stel je een klein softwarebedrijf voor met $120.000 op de bank. Deze maand ontvangt het $12.000 en betaalt het $20.000. Het tekort van $8.000 is echt. Dat geldt ook voor de kans dat ontvangsten groeien voordat de rekening leeg is.
Dit bedrijf is een voorbeeld, geen weergave van Tajo’s financiën of een gemelde klant. De cijfers tonen een vraag die één getal over ‘maanden kasruimte’ verbergt: welke lijn kruist eerst, de ontvangsten boven de betalingen of het saldo naar nul?
De oorspronkelijke vraag over overleven zonder nieuw kapitaal vraagt of een bedrijf winstgevend wordt met het geld dat al op de bank staat, als de recente omzetgroei doorgaat en de uitgaven gelijk blijven. Een korte opgenomen uitleg maakt onderscheid tussen nu winstgevend zijn en dat worden voordat het geld op is. Ons voorbeeld modelleert de verwante kasvraag, want ontvangen geld en geboekte omzet kunnen in verschillende maanden vallen.
Het is een voorwaardelijke vraag. De voorwaarden doen het werk.
Het kruispunt heeft twee coördinaten
Winst vergelijkt verdiende omzet met gemaakte kosten volgens boekhoudregels. Kasstroom-evenwicht vergelijkt geld dat binnenkomt met geld dat uitgaat. Een berekening van de kasruimte volgt het banksaldo door opeenvolgende perioden. Een bedrijf kan vandaag meer betalen dan ontvangen terwijl het saldo het tekort opvangt totdat de ontvangsten inhalen.
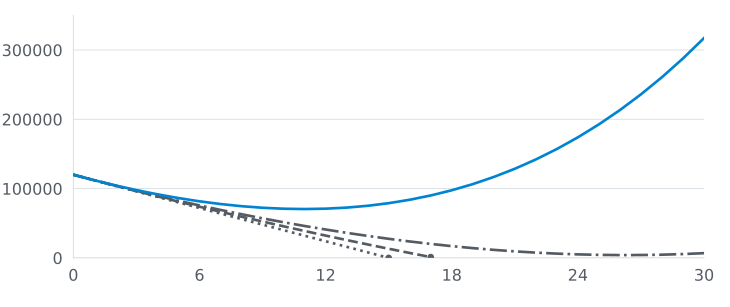
Voor het denkbeeldige bedrijf blijven de betalingen $20.000 per maand. De ontvangsten beginnen in maand één op $12.000 en stijgen vóór elke volgende maand met vijf procent. Het verschil komt uit de kas. In maand twaalf overtreffen de ontvangsten de betalingen; er staat dan ongeveer $71.000 op de bank. Het laagste saldo vóór dat kruispunt is ongeveer $70.000.
Verander alleen de groeiaanname naar één procent. Het saldo wordt negatief voordat de ontvangsten de betalingen inhalen. Het bedrijf aan het begin is hetzelfde. Het verhaal niet.
| Denkbeeldige groei van ontvangsten | Wat het eenvoudige maandmodel laat zien |
|---|---|
| 0% | Het saldo bereikt precies nul aan het eind van maand 15; maand 16 kan niet worden gefinancierd |
| 1% | Het geld raakt op in maand 18 |
| 2% | De ontvangsten overtreffen de betalingen in maand 27; het laagste eerdere saldo is ongeveer $4.000 |
| 5% | De ontvangsten overtreffen de betalingen in maand 12; het laagste eerdere saldo is ongeveer $70.000 |
De cijfers nemen maandelijkse ontvangsten als echt ontvangen geld, vaste maandelijkse betalingen, geen rente- of aflossingsbetalingen, geen belastingwijzigingen en geen nieuw kapitaal. Het zijn uitgerekende voorbeelden, geen voorspelling. Zelfs het pad van twee procent laat haast geen ruimte voor een late factuur of onverwachte rekening.
Kassaldo (USD)
Maand (nul is het beginsaldo)
- 0% maandelijkse groei van ontvangsten
- 1% maandelijkse groei van ontvangsten
- 2% maandelijkse groei van ontvangsten
- 5% maandelijkse groei van ontvangsten
Lees de berekende saldi
| Maand | 0% groei | 1% groei | 2% groei | 5% groei |
|---|---|---|---|---|
| 0 | 120.000 | 120.000 | 120.000 | 120.000 |
| 6 | 72.000 | 73.824 | 75.697 | 81.623 |
| 12 | 24.000 | 32.190 | 40.945 | 71.006 |
| 15 | 0 | 13.163 | 27.521 | 78.943 |
| 18 | Financiering nodig | Financiering nodig | 16.948 | 97.589 |
| 24 | Financiering nodig | Financiering nodig | 5.062 | 174.024 |
| 30 | Financiering nodig | Financiering nodig | 6.817 | 317.266 |
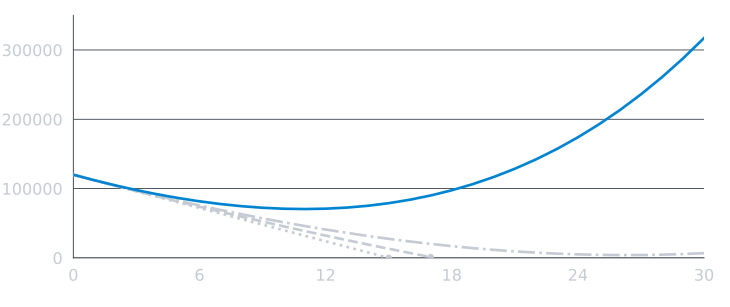
Elke lijn stopt bij de laatste maand met een niet-negatief eindsaldo. Zonder groei bereikt het saldo aan het eind van maand vijftien nul; bij één procent kan het bedrijf maand achttien niet betalen. De tabel markeert latere maanden als niet gefinancierd, in plaats van te doen alsof het bedrijf met een negatieve kas kan doorgaan. In een echt bedrijf zouden betaalvoorwaarden, krediet en verplichtingen die grens veranderen.
Let op de volgorde: de ontvangsten kunnen in elke rij groeien en het geld kan toch opraken. Groei is een percentage, een banksaldo een hoeveelheid. Het percentage moet de hoeveelheid op tijd veranderen. Daar draait de vraag om.
Het harde oordeel: een lijn die boven nul uitkomt, biedt geen geruststelling. Ze vraagt om de aannames eronder te bekijken.
Statische kasruimte beantwoordt een andere vraag
‘We hebben vijftien maanden kasruimte’ kan een nuttige verkorting zijn. Met een onveranderd tekort van $8.000 per maand is $120.000 gedeeld door $8.000 vijftien maanden. De rekensom is helder omdat ze het bedrijf stilzet.
Bedrijven staan niet stil. Een groeiend klantenbestand kan zowel ontvangsten als ondersteuningskosten verhogen. Een grote factuur kan deze maand als omzet worden geboekt maar pas volgend kwartaal worden betaald. Jaarcontracten kunnen geld naar voren halen en later een magere maand achterlaten. Een team kan personeel later aannemen, terwijl een infrastructuurrekening met het gebruik stijgt.
Daarom moet elke rij ontvangen geld, betaald geld en eindsaldo apart tonen. SCORE’s gids voor financiële prognoses raadt aan scenario’s te maken voor geschatte inkomsten, uitgaven en kasstromen, met de aannames erbij. Het kasstroomsjabloon maakt ook onderscheid tussen het moment van de verkoop en het moment waarop de klant betaalt.
Het bezwaar is terecht: ‘Een prognose is fictie. Waarom zouden we er tijd aan besteden?’
Omdat een model laat zien welke aanname waar zou moeten zijn. Het geeft een team iets om volgende maand te testen. Het maakt de aanname niet waar.
Gebruik het model als alarm, niet als belofte
Maak een maandtabel vanuit het echte banksaldo. Noteer welk geld waarschijnlijk binnenkomt, wanneer het kan binnenkomen en welke betalingen al vaststaan. Maak voor onzekere ontvangsten een trager scenario. Neem bij de kosten verplichtingen mee die niet verdwijnen wanneer een project uitloopt.
Vergelijk daarna elke maand met de laatste werkelijke maand. Als de ontvangsten $3.000 achterblijven, pas de volgende rij aan. Als een leverancier de voorwaarden wijzigt, verander de betaaldatum. Een mooie curve die nooit op het bankafschrift aansluit, is versiering.
Dezelfde discipline geldt bij een toolaankoop. Ons kader voor toolrendement vraagt totale kosten en een basislijn voordat waarde wordt geclaimd. Een connectorabonnement kan handwerk besparen, maar die besparing hoort pas in het kasmodel als het werk echt verdwijnt of ontvangsten oplevert. De gids over overstappen van gratis naar betaald stelt een smallere koopvraag; geen van beide gidsen vertelt of het bedrijf het volgende kastekort overleeft.
De grafiek kan wel één nuttige beslissing afdwingen. Als in het tragere geval het geld opraakt voordat het bedrijf zichzelf financiert, moet het team een variabele veranderen terwijl het nog kan: kosten, prijs, inning, omzetgroei of financiering. Het model kiest de juiste stap niet. Het maakt de prijs van wachten zichtbaar.
Het kastekort van vandaag is een feit. Overleven morgen hangt af van toetsbare voorwaarden. Zet die twee op dezelfde pagina.
Veelgestelde vragen
Kan een bedrijf nu meer betalen dan ontvangen en toch zonder nieuw geld overleven?
Ja, onder aannames: de maandelijkse ontvangsten moeten de betalingen inhalen terwijl het saldo positief blijft. Modelleer ontvangsten, betalingen en eindsaldo. Winstgevendheid is een andere boekhoudkundige maat.
Wat maakt een prognose van de kasbuffer onbetrouwbaar?
Groei, betaalmomenten en kosten kunnen veranderen. Toon de aannames en gevallen met tragere groei, werk het model bij met echte uitkomsten en houd een reserve aan in plaats van een kruising als garantie te zien.
Geeft delen door het huidige kastekort aan hoelang het beschikbare geld meegaat?
Nee. Het saldo delen door het huidige netto maandelijkse kastekort, dus betalingen min ontvangsten, geeft een nuttige momentopname. Een kasstroomprognose laat zien hoe ontvangsten en betalingen per maand kunnen veranderen. Beide zijn schattingen, geen beloften.