
En esta página
Imagina una pequeña empresa de software con 120.000 USD en el banco. Este mes cobra 12.000 USD y paga 20.000 USD. La diferencia de 8.000 USD es real. También existe la posibilidad de que los cobros crezcan antes de que la cuenta se vacíe.
Esta empresa es ilustrativa, no representa las cuentas de Tajo ni un cliente citado. Sus cifras hacen visible una pregunta que una única cifra de «meses de liquidez» oculta: ¿qué línea cruza primero, los cobros o el saldo cero?
La pregunta sobre si una empresa sigue viva por defecto plantea si una empresa alcanza la rentabilidad con el dinero que ya tiene en el banco, suponiendo que continúe el crecimiento reciente de los ingresos y que los gastos se mantengan constantes. Una breve explicación incorporada distingue entre ser rentable hoy y llegar a serlo antes de quedarse sin efectivo. Nuestro ejemplo modela la pregunta relacionada con la caja, porque el dinero recibido y los ingresos reconocidos pueden llegar en meses distintos.
Es una pregunta condicional. Lo decisivo está en la condición.
El punto de cruce tiene dos coordenadas
La rentabilidad compara los ingresos obtenidos con los gastos incurridos según las reglas contables. El equilibrio del flujo de caja compara el dinero recibido con el dinero pagado. Un cálculo de liquidez sigue el saldo bancario a lo largo de varios periodos. Una empresa puede gastar hoy más efectivo del que cobra mientras su saldo financie la diferencia hasta que los cobros la alcancen.
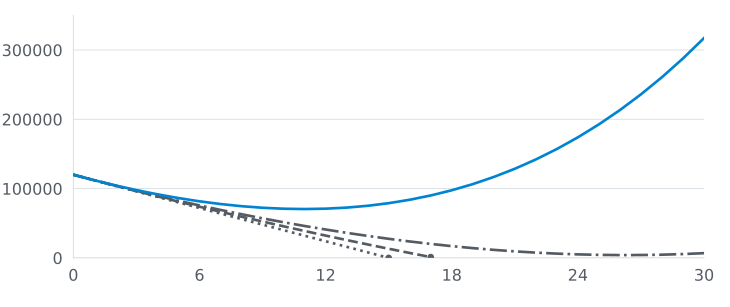
Para la empresa ilustrativa, mantén los pagos en 20.000 USD al mes. Fija los cobros del primer mes en 12.000 USD y auméntalos un cinco por ciento antes de cada mes posterior. Paga la diferencia con el efectivo disponible. El modelo llega al mes doce, cuando los cobros superan los pagos, con unos 71.000 USD en el banco. Su saldo mínimo antes de ese cruce es de aproximadamente 70.000 USD.
Cambia solo el supuesto de crecimiento al uno por ciento. El efectivo pasa a ser negativo antes de que los cobros alcancen los pagos. La empresa inicial es la misma. La historia no.
| Crecimiento ilustrativo de los cobros | Lo que muestra el modelo mensual sencillo |
|---|---|
| 0 % | El efectivo llega exactamente a cero al final del mes 15; no puede financiar el mes 16 |
| 1 % | El efectivo se agota durante el mes 18 |
| 2 % | Los cobros superan los pagos en el mes 27; el saldo mínimo anterior ronda los 4.000 USD |
| 5 % | Los cobros superan los pagos en el mes 12; el saldo mínimo anterior ronda los 70.000 USD |
Estas cifras suponen cobros mensuales en efectivo, pagos mensuales fijos, sin servicio de deuda, sin cambios fiscales y sin nueva financiación. Son ejemplos calculados, no un pronóstico. Incluso la trayectoria del dos por ciento deja muy poco margen para una factura retrasada o un gasto imprevisto.
Saldo de caja (USD)
Mes (cero representa el saldo inicial)
- Crecimiento mensual de cobros del 0 %
- Crecimiento mensual de cobros del 1 %
- Crecimiento mensual de cobros del 2 %
- Crecimiento mensual de cobros del 5 %
Consulta los saldos calculados
| Mes | Crecimiento del 0 % | Crecimiento del 1 % | Crecimiento del 2 % | Crecimiento del 5 % |
|---|---|---|---|---|
| 0 | 120.000 | 120.000 | 120.000 | 120.000 |
| 6 | 72.000 | 73.824 | 75.697 | 81.623 |
| 12 | 24.000 | 32.190 | 40.945 | 71.006 |
| 15 | 0 | 13.163 | 27.521 | 78.943 |
| 18 | Financiación necesaria | Financiación necesaria | 16.948 | 97.589 |
| 24 | Financiación necesaria | Financiación necesaria | 5062 | 174.024 |
| 30 | Financiación necesaria | Financiación necesaria | 6817 | 317.266 |
Cada línea termina en su último saldo mensual no negativo. La trayectoria sin crecimiento llega a cero al final del mes quince; la del uno por ciento no puede financiar el mes dieciocho. La tabla señala los meses posteriores sin financiación, en lugar de insinuar que la empresa puede operar con efectivo negativo. En una empresa real, los plazos de pago, el crédito y las obligaciones cambiarían ese límite.
Fíjate en el orden de los acontecimientos: una empresa puede aumentar sus cobros en todas las filas y aun así quedarse sin dinero. El crecimiento es una tasa; el saldo bancario es una cantidad acumulada. La tasa tiene que cambiar esa cantidad a tiempo. Esa es toda la pregunta.
La conclusión directa es que una línea que cruza por encima de cero no ofrece tranquilidad. Es una invitación a examinar los supuestos que la sostienen.
La liquidez estática responde otra pregunta
«Tenemos quince meses de liquidez» puede ser una forma útil de resumirlo. Con una diferencia mensual constante de 8.000 USD, dividir 120.000 USD entre 8.000 USD da quince meses. La operación es sencilla porque congela la empresa en el tiempo.
Las empresas no se quedan quietas. Una base de clientes creciente puede aumentar a la vez los cobros y los costes de atención. Una factura grande puede contabilizarse como ingreso este mes y cobrarse el próximo trimestre. Los contratos anuales pueden adelantar efectivo y dejar un mes escaso después. El equipo puede retrasar una contratación, o una factura de infraestructura puede crecer con el uso.
Por eso las filas deben seguir por separado el efectivo recibido, el efectivo pagado y el efectivo final. La guía de proyecciones financieras de SCORE recomienda preparar escenarios de ingresos, gastos y flujos de caja estimados, y documentar los supuestos. Su plantilla de flujo de caja también distingue cuándo se realiza una venta de cuándo paga el cliente.
La objeción es razonable: «Un pronóstico es ficción. ¿Por qué dedicar tiempo a prepararlo?»
Porque un modelo permite ver qué supuesto tendría que cumplirse. Da al equipo algo concreto que comprobar el mes siguiente. No convierte el supuesto en realidad.
Usa el modelo como alarma, no como promesa
Prepara una tabla mensual a partir del saldo bancario real. Anota el dinero que probablemente llegará, cuándo puede hacerlo y el dinero ya comprometido. Para los cobros inciertos, plantea un escenario más lento. En los gastos, incluye obligaciones que no desaparecen cuando se retrasa un proyecto.
Después compara cada mes con el último mes real. Si los cobros quedaron 3.000 USD por debajo, actualiza la fila siguiente. Si un proveedor cambió las condiciones, actualiza la fecha del pago. Una curva bonita que nunca coincide con el extracto bancario es decoración.
La misma disciplina se aplica a la compra de una herramienta. Nuestro marco para calcular el ROI de una herramienta exige el coste total y una referencia inicial antes de afirmar que aporta valor. Una suscripción a un conector puede reducir el trabajo manual, pero ese ahorro solo debe entrar en el modelo de caja cuando el trabajo desaparece de verdad o genera cobros. La guía para decidir cuándo pasar de herramientas gratuitas a planes de pago responde a una pregunta de compra más acotada; ninguna de las dos guías puede decirte si la empresa superará su próxima brecha de caja.
Hay una decisión útil que el gráfico puede obligar a tomar. Si el escenario más lento agota el efectivo antes de que la empresa pueda financiarse por sí misma, el equipo debe cambiar una variable mientras aún tiene margen para actuar: costes, precio, cobros, crecimiento de ventas o financiación. El modelo no puede elegir el movimiento correcto. Puede hacer visible el coste de esperar.
La brecha de caja de hoy es un hecho. La supervivencia de mañana es un conjunto de condiciones que puedes comprobar. Mantén ambas cosas en la misma página.
Preguntas frecuentes
¿Puede una empresa gastar ahora más efectivo del que recibe y aun así sobrevivir sin nueva financiación?
Sí, bajo ciertos supuestos: los cobros mensuales deben alcanzar los pagos mientras el saldo siga siendo positivo. Modela cobros, pagos y efectivo final. La rentabilidad es una medida contable distinta.
¿Qué hace poco fiable una proyección de liquidez?
El crecimiento, los plazos de pago y los costes pueden cambiar. Expón los supuestos y los escenarios de crecimiento más lento, actualiza el modelo con resultados reales y conserva un colchón de efectivo, en vez de tratar el punto de cruce como una garantía.
¿El tiempo de caja disponible equivale al saldo dividido por el déficit neto mensual actual?
No. Dividir el efectivo entre el déficit neto mensual actual de caja ofrece una instantánea estática útil. Una proyección de flujo de caja muestra cómo podrían cambiar los cobros y los pagos cada mes. Ambos son cálculos estimados, no promesas.