
Na tej stronie
Wyobraź sobie małą firmę programistyczną z 120 000 USD na koncie. W tym miesiącu otrzymuje 12 000 USD i wypłaca 20 000 USD. Różnica 8000 USD jest realna. Realna jest także szansa, że wpływy wzrosną, zanim konto się opróżni.
To firma ilustracyjna, nie konta Tajo ani opisany klient. Liczby odsłaniają pytanie ukryte za jedną miarą „miesięcy gotówki”: co nastąpi wcześniej, wpływy pokryją wypłaty czy saldo osiągnie zero?
Pierwotne pytanie o przetrwanie bez dodatkowych środków brzmi: czy firma osiągnie rentowność za pieniądze już znajdujące się na koncie, zakładając dalszy wzrost przychodów w ostatnim tempie i stałe wydatki? Krótkie wyjaśnienie rozróżnia rentowność dzisiaj od osiągnięcia jej przed końcem gotówki. Nasz przykład modeluje pokrewne pytanie o gotówkę, bo otrzymanie pieniędzy i rozpoznanie przychodu mogą wypaść w różnych miesiącach.
To pytanie warunkowe. Warunek decyduje o wyniku.
Punkt przecięcia ma dwie współrzędne
Zysk porównuje wypracowane przychody z poniesionymi kosztami według zasad księgowych. Równowaga przepływu gotówki porównuje pieniądze otrzymane z wypłaconymi. Model dostępnej gotówki śledzi saldo bankowe w kolejnych okresach. Firma może dziś wypłacać więcej, niż otrzymuje, jeśli saldo finansuje różnicę do czasu, aż wpływy dogonią wypłaty.
W ilustracyjnej firmie utrzymaj wypłaty na poziomie 20 000 USD miesięcznie. Ustal wpływy w pierwszym miesiącu na 12 000 USD i zwiększaj je o 5% przed każdym kolejnym miesiącem. Pokrywaj różnicę z gotówki. Model dochodzi do miesiąca dwunastego, gdy wpływy przewyższają wypłaty, z około 71 000 USD na koncie. Najniższe saldo przed tym przecięciem wynosi około 70 000 USD.
Zmień jedynie założenie o wzroście na 1%. Gotówka stałaby się ujemna, zanim wpływy dogonią wypłaty. Firma początkowa jest taka sama. Historia nie.
| Ilustracyjny wzrost wpływów | Wynik prostego modelu miesięcznego |
|---|---|
| 0% | Gotówka osiąga dokładnie zero na koniec miesiąca 15; nie finansuje miesiąca 16 |
| 1% | Gotówka kończy się w trakcie miesiąca 18 |
| 2% | Wpływy przekraczają wypłaty w miesiącu 27; najniższe wcześniejsze saldo to około 4000 USD |
| 5% | Wpływy przekraczają wypłaty w miesiącu 12; najniższe wcześniejsze saldo to około 70 000 USD |
Obliczenia traktują miesięczne wpływy jako rzeczywiście otrzymane pieniądze, zakładają stałe wypłaty, brak obsługi długu, zmian podatkowych i nowego finansowania. To wyliczone przykłady, nie prognoza. Nawet droga przy 2% niemal nie zostawia miejsca na spóźnioną fakturę lub niespodziewany rachunek.
Saldo gotówki (USD)
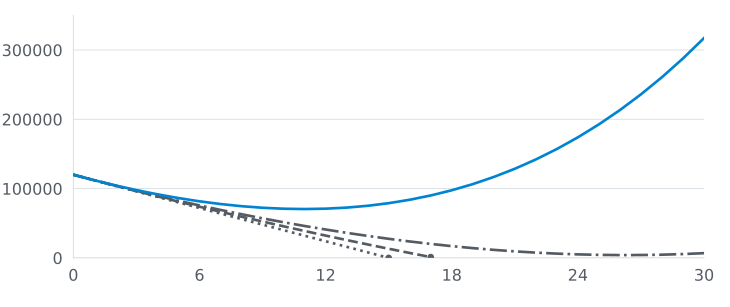
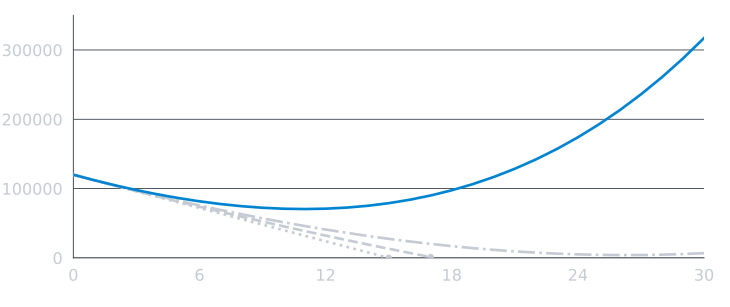
Miesiąc (zero oznacza saldo początkowe)
- Wzrost wpływów 0% miesięcznie
- Wzrost wpływów 1% miesięcznie
- Wzrost wpływów 2% miesięcznie
- Wzrost wpływów 5% miesięcznie
Zobacz wyliczone salda
| Miesiąc | Wzrost 0% | Wzrost 1% | Wzrost 2% | Wzrost 5% |
|---|---|---|---|---|
| 0 | 120 000 | 120 000 | 120 000 | 120 000 |
| 6 | 72 000 | 73 824 | 75 697 | 81 623 |
| 12 | 24 000 | 32 190 | 40 945 | 71 006 |
| 15 | 0 | 13 163 | 27 521 | 78 943 |
| 18 | Potrzebne finansowanie | Potrzebne finansowanie | 16 948 | 97 589 |
| 24 | Potrzebne finansowanie | Potrzebne finansowanie | 5062 | 174 024 |
| 30 | Potrzebne finansowanie | Potrzebne finansowanie | 6817 | 317 266 |
Każda linia zatrzymuje się na ostatnim nieujemnym saldzie końca miesiąca. Bez wzrostu saldo osiąga zero na koniec miesiąca piętnastego; przy 1% nie może sfinansować miesiąca osiemnastego. Tabela oznacza późniejsze miesiące bez finansowania, zamiast sugerować, że firma może działać z ujemną gotówką. W prawdziwym biznesie warunki płatności, kredyt i zobowiązania zmieniłyby tę granicę.
Zauważ kolejność: wpływy firmy mogą rosnąć w każdym wierszu, a mimo to pieniądze się kończą. Wzrost to tempo; saldo bankowe jest zasobem. Tempo musi zmienić zasób odpowiednio wcześnie. Na tym polega całe pytanie.
Linia przecinająca zero sama w sobie nie daje pociechy. Każe zbadać założenia, które za nią stoją.
Statyczny okres dostępnej gotówki odpowiada na inne pytanie
„Mamy piętnaście miesięcy gotówki” może być użytecznym skrótem. Przy stałej różnicy 8000 USD miesięcznie 120 000 USD podzielone przez 8000 USD daje piętnaście miesięcy. Rachunek jest prosty, bo zatrzymuje firmę w miejscu.
Firmy jednak nie stoją w miejscu. Rosnąca baza klientów może zwiększać jednocześnie wpływy i koszty obsługi. Dużą fakturę można zaksięgować jako przychód w tym miesiącu, a otrzymać płatność w przyszłym kwartale. Roczne kontrakty mogą przesunąć gotówkę na początek i pozostawić późniejszy miesiąc z małym saldem. Zespół może opóźnić zatrudnienie, a rachunek za infrastrukturę może rosnąć wraz z użyciem.
Dlatego wiersze powinny osobno śledzić gotówkę otrzymaną, gotówkę wypłaconą i saldo końcowe. Przewodnik SCORE po prognozach finansowych zaleca budowanie scenariuszy szacowanych przychodów, wydatków i przepływów oraz dokumentowanie założeń. Jego szablon przepływów gotówki oddziela moment sprzedaży od momentu zapłaty przez klienta.
Zarzut jest uczciwy: „Prognoza to fikcja. Po co poświęcać jej czas?”.
Ponieważ model pokazuje, które założenie musiałoby się sprawdzić. Daje zespołowi punkt do przetestowania w następnym miesiącu. Nie czyni założenia prawdziwym.
Traktuj model jak alarm, nie obietnicę
Zbuduj tabelę miesięczną od rzeczywistego salda konta. Wypisz pieniądze, które mogą wpłynąć, terminy wpływów i już podjęte zobowiązania. Dla niepewnych wpływów zrób wolniejszy scenariusz. W wydatkach uwzględnij zobowiązania, które nie znikną po opóźnieniu projektu.
Następnie porównuj każdy miesiąc z ostatnim miesiącem rzeczywistym. Jeśli wpływy były o 3000 USD niższe, popraw następny wiersz. Jeśli dostawca zmienił warunki, przesuń datę płatności. Piękna krzywa, która nigdy nie zgadza się z wyciągiem bankowym, jest dekoracją.
Ta sama dyscyplina dotyczy zakupu narzędzia. Nasz model oceny zwrotu z narzędzi wymaga pełnego kosztu i punktu odniesienia przed deklarowaniem wartości. Subskrypcja konektora może oszczędzać pracę ręczną, ale oszczędność trafia do modelu gotówki tylko wtedy, gdy praca naprawdę znika lub tworzy wpływy. Przewodnik po przejściu z darmowych narzędzi na płatne odpowiada na węższe pytanie zakupowe; żaden z nich nie powie, czy firma przetrwa następny ubytek gotówki.
Wykres może wymusić jedną użyteczną decyzję. Jeśli wolniejszy scenariusz wyczerpuje gotówkę, zanim biznes zacznie sam się finansować, zespół musi zmienić zmienną, póki ma czas: koszty, cenę, ściąganie należności, wzrost sprzedaży lub finansowanie. Model nie wybiera właściwego ruchu. Uwidacznia koszt czekania.
Dzisiejszy ubytek gotówki jest faktem. Jutrzejsze przetrwanie to zestaw sprawdzalnych warunków. Trzymaj oba na jednej stronie.
Najczęściej Zadawane Pytania
Czy firma może teraz wydawać więcej gotówki, niż otrzymuje, i przetrwać bez nowego finansowania?
Tak, przy określonych założeniach: miesięczne wpływy muszą dogonić wypłaty, zanim saldo spadnie do zera. Modeluj wpływy, wypłaty i saldo końcowe. Rentowność jest oddzielną miarą księgową.
Co czyni prognozę okresu, na jaki wystarczy gotówki niewiarygodną?
Wzrost, terminy płatności i koszty mogą się zmienić. Pokaż założenia i wolniejsze scenariusze, aktualizuj model rzeczywistymi wynikami i zachowaj bufor zamiast traktować przecięcie linii jako gwarancję.
Czy okres, na jaki wystarczy gotówki, to liczba miesięcy obliczona przy dzisiejszym tempie jej ubytku?
Nie. Podzielenie gotówki przez obecny miesięczny ubytek daje użyteczny statyczny obraz. Prognoza przepływów pokazuje, jak wpływy i wypłaty mogą zmieniać się co miesiąc. Obie są szacunkami, nie obietnicami.