
Di halaman ini
Bayangkan perusahaan perangkat lunak kecil memiliki US$ 120.000 di bank. Bulan ini perusahaan menerima US$ 12.000 dan membayar US$ 20.000. Selisih US$ 8.000 itu nyata. Namun ada juga kemungkinan pemasukan tumbuh sebelum rekeningnya kosong.
Ini perusahaan ilustratif, bukan rekening Tajo atau kisah pelanggan yang dilaporkan. Angkanya menampilkan pertanyaan yang disembunyikan oleh satu angka “berapa bulan kas bertahan”: garis mana yang melintasi lebih dulu, pemasukan yang menyamai pembayaran atau saldo kas nol?
Pertanyaan tentang kemampuan bertahan tanpa pendanaan baru menanyakan apakah perusahaan mencapai laba dengan uang yang sudah ada di bank, dengan asumsi pertumbuhan pendapatan baru-baru ini berlanjut dan biaya tetap. Penjelasan singkat dari materi yang dipelajari membedakan laba hari ini dari kemampuan mencapainya sebelum kas habis. Contoh di sini memodelkan pertanyaan kas yang terkait, karena uang yang diterima dan pendapatan yang diakui dapat jatuh pada bulan berbeda.
Ini pertanyaan bersyarat. Syaratnya menentukan jawabannya.
Titik perpotongan mempunyai dua koordinat
Laba membandingkan pendapatan yang diperoleh dengan biaya yang terjadi menurut aturan akuntansi. Titik impas arus kas membandingkan uang yang diterima dengan uang yang dibayarkan. Perhitungan daya tahan kas mengikuti saldo bank dari periode ke periode. Perusahaan dapat membayar lebih banyak daripada menerima sekarang, sementara saldonya membiayai selisih itu sampai pemasukan menyusul.
Untuk perusahaan ilustratif, tetapkan pembayaran US$ 20.000 per bulan. Tetapkan pemasukan pada bulan pertama US$ 12.000 dan naikkan 5% sebelum setiap bulan berikutnya. Bayar selisihnya dari kas. Pada bulan ke-12, pemasukan melampaui pembayaran dengan saldo kira-kira US$ 71.000. Saldo terendah sebelum perpotongan itu sekitar US$ 70.000.
Ubah hanya asumsi pertumbuhan menjadi 1%. Kas menjadi negatif sebelum pemasukan menyusul. Perusahaan awalnya sama. Ceritanya berubah.
| Pertumbuhan pemasukan ilustratif | Hasil model bulanan sederhana |
|---|---|
| 0% | Kas tepat mencapai nol pada akhir bulan ke-15; bulan ke-16 tidak dapat dibiayai |
| 1% | Kas habis pada bulan ke-18 |
| 2% | Pemasukan melampaui pembayaran pada bulan ke-27; saldo terendah sebelumnya sekitar US$ 4.000 |
| 5% | Pemasukan melampaui pembayaran pada bulan ke-12; saldo terendah sebelumnya sekitar US$ 70.000 |
Angka ini memakai pemasukan bulanan sebagai kas yang diterima, pembayaran bulanan tetap, tanpa cicilan utang, perubahan pajak, atau pendanaan baru. Semuanya contoh hasil perhitungan, bukan ramalan. Bahkan jalur 2% hampir tidak memberi ruang untuk tagihan yang terlambat dibayar atau biaya tak terduga.
Saldo kas (USD)
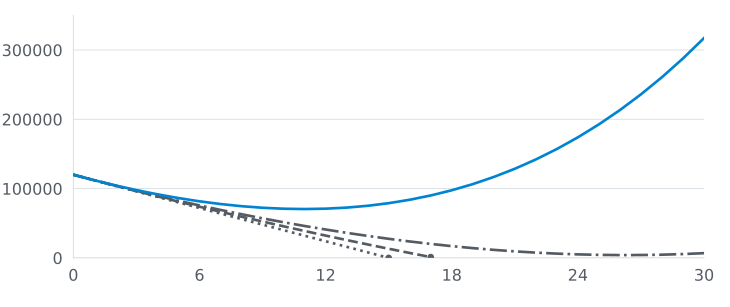
Bulan (nol adalah saldo awal)
- Pertumbuhan pemasukan bulanan 0%
- Pertumbuhan pemasukan bulanan 1%
- Pertumbuhan pemasukan bulanan 2%
- Pertumbuhan pemasukan bulanan 5%
Baca saldo yang dihitung
| Bulan | Pertumbuhan 0% | Pertumbuhan 1% | Pertumbuhan 2% | Pertumbuhan 5% |
|---|---|---|---|---|
| 0 | 120.000 | 120.000 | 120.000 | 120.000 |
| 6 | 72.000 | 73.824 | 75.697 | 81.623 |
| 12 | 24.000 | 32.190 | 40.945 | 71.006 |
| 15 | 0 | 13.163 | 27.521 | 78.943 |
| 18 | Perlu pendanaan | Perlu pendanaan | 16.948 | 97.589 |
| 24 | Perlu pendanaan | Perlu pendanaan | 5.062 | 174.024 |
| 30 | Perlu pendanaan | Perlu pendanaan | 6.817 | 317.266 |
Setiap garis berhenti pada bulan terakhir dengan saldo akhir yang tidak negatif. Jalur tanpa pertumbuhan mencapai nol pada akhir bulan ke-15; jalur 1% tidak dapat membiayai bulan ke-18. Tabel menandai bulan-bulan berikutnya yang tidak terbiayai, bukan menyiratkan bahwa perusahaan dapat terus beroperasi dengan kas negatif. Dalam bisnis nyata, ketentuan pembayaran, kredit, dan kewajiban akan mengubah batas tersebut.
Perhatikan urutan kejadian: perusahaan dapat mengalami pertumbuhan pemasukan pada tiap baris dan tetap kehabisan uang. Pertumbuhan adalah laju, sedangkan saldo bank adalah persediaan. Laju tersebut harus mengubah persediaan cukup cepat. Waktu adalah inti pertanyaannya.
Putusan tegasnya: garis yang melewati nol bukan alasan untuk tenang. Itu undangan memeriksa asumsi di bawahnya.
Perhitungan statis menjawab pertanyaan lain
“Kami punya kas untuk lima belas bulan” dapat menjadi ungkapan singkat yang berguna. Dengan defisit tetap US$ 8.000 per bulan, US$ 120.000 dibagi US$ 8.000 adalah lima belas bulan. Perhitungannya sederhana karena bisnis dianggap tidak berubah.
Bisnis tidak diam. Basis pelanggan yang tumbuh dapat menaikkan pemasukan sekaligus biaya dukungan. Tagihan besar mungkin diakui sebagai pendapatan bulan ini tetapi baru dibayar triwulan berikutnya. Kontrak tahunan dapat mendatangkan kas lebih awal lalu menyisakan bulan yang tipis. Tim bisa menunda perekrutan, atau tagihan infrastruktur bisa naik seiring pemakaian.
Karena itu, baris model harus mencatat kas diterima, kas dibayarkan, dan saldo kas akhir secara terpisah. Panduan proyeksi keuangan SCORE menyarankan skenario berdasarkan perkiraan pemasukan, biaya, dan arus kas, dengan asumsi yang didokumentasikan. Templat arus kasnya juga memisahkan waktu penjualan dari waktu pelanggan membayar.
Keberatan yang wajar ialah: “Ramalan itu fiksi. Mengapa membuatnya?”
Karena model menunjukkan asumsi mana yang harus benar. Model memberi tim satu hal untuk diuji bulan depan. Model tidak membuat asumsi itu menjadi nyata.
Gunakan model sebagai alarm, bukan janji
Buat tabel bulanan dari saldo bank yang sebenarnya. Daftarkan uang yang kemungkinan masuk, kapan dapat masuk, dan uang yang sudah menjadi kewajiban. Untuk pemasukan yang belum pasti, buat skenario lebih lambat. Untuk biaya, sertakan kewajiban yang tidak hilang hanya karena proyek terlambat.
Lalu bandingkan tiap bulan dengan bulan nyata terakhir. Jika pemasukan meleset US$ 3.000, perbarui baris berikutnya. Jika penyedia mengubah syarat, ubah tanggal pembayaran. Kurva indah yang tak pernah cocok dengan laporan bank hanyalah hiasan.
Disiplin sama berlaku untuk pembelian alat. Kerangka ROI alat meminta biaya total dan keadaan awal sebelum mengklaim manfaat. Langganan konektor mungkin menghemat pekerjaan manual, tetapi penghematan masuk ke model kas hanya saat pekerjaan itu benar-benar hilang atau menghasilkan pemasukan. Panduan keputusan dari gratis ke berbayar membahas pertanyaan pembelian yang lebih sempit; keduanya tidak dapat memastikan apakah perusahaan melewati kesenjangan kas berikutnya.
Grafik dapat memaksa satu keputusan berguna. Jika skenario lambat kehabisan kas sebelum bisnis mampu membiayai dirinya, tim harus mengubah variabel selagi masih punya ruang bertindak: biaya, harga, penagihan, pertumbuhan penjualan, atau pendanaan. Model tidak dapat memilih langkah yang benar. Model membuat biaya menunggu terlihat.
Defisit kas hari ini adalah fakta. Kemampuan bertahan besok adalah kumpulan syarat yang dapat diuji. Tampilkan keduanya pada halaman yang sama.
Pertanyaan yang sering diajukan
Bisakah perusahaan mengeluarkan kas lebih banyak daripada yang diterima sekarang dan tetap bertahan tanpa pendanaan baru?
Bisa, dengan asumsi tertentu: pemasukan kas bulanan harus menyamai pembayaran sebelum saldo habis. Modelkan pemasukan, pembayaran, dan saldo akhir. Laba adalah ukuran akuntansi yang berbeda.
Apa yang membuat proyeksi daya tahan kas tidak andal?
Pertumbuhan, waktu pembayaran, dan biaya dapat berubah. Tampilkan asumsi dan skenario pertumbuhan lebih lambat, perbarui model dengan hasil nyata, serta sisakan bantalan kas. Titik perpotongan bukan jaminan.
Apakah daya tahan kas sama dengan saldo dibagi defisit kas bulanan saat ini?
Tidak. Membagi saldo dengan pembakaran kas bersih bulanan saat ini, yaitu pembayaran dikurangi pemasukan, memberi gambaran statis yang berguna. Proyeksi arus kas menunjukkan bagaimana keduanya mungkin berubah tiap bulan. Keduanya perkiraan, bukan janji.