
Na ovoj stranici
Zamislite malu softversku tvrtku sa 120 000 USD na računu. Ovog mjeseca naplati 12 000 USD i plati 20 000 USD. Razlika od 8000 USD stvarna je. Stvarna je i mogućnost da priljevi porastu prije nego što se račun isprazni.
To je ilustrativna tvrtka, ne Tajove knjige ili prijavljeni kupac. Njezini brojevi otkrivaju pitanje koje skriva jedan broj „mjeseci do isteka novca”: što će se dogoditi prvo, priljevi će pokriti odljeve ili će novac pasti na nulu?
Izvorno pitanje opstanka bez dodatnog financiranja pita hoće li tvrtka s postojećim novcem postati profitabilna ako se nedavni rast prihoda nastavi, a troškovi ostanu stalni. Kratko zabilježeno objašnjenje razlikuje današnju profitabilnost od dolaska do nje prije potrošnje novca. Naš primjer modelira povezano pitanje novčanog toka, jer primljeni novac i računovodstveno priznati prihod mogu pripadati različitim mjesecima.
Pitanje ovisi o uvjetima. Upravo uvjeti nose odgovor.
Točka izjednačenja ima dvije koordinate
Dobit uspoređuje zarađene prihode s nastalim rashodima prema računovodstvenim pravilima. Izjednačenje novčanog toka uspoređuje primljeni i plaćeni novac. Račun trajanja raspoloživog novca prati bankovni saldo kroz uzastopna razdoblja. Tvrtka može danas plaćati više nego što prima dok saldo pokriva razliku do rasta naplate.
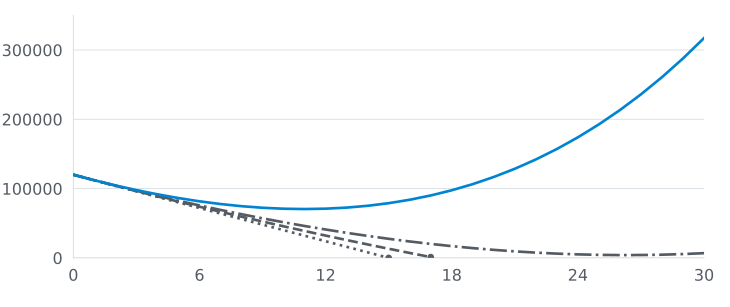
Za ilustrativnu tvrtku zadržite odljeve na 20 000 USD mjesečno. Priljeve u prvom mjesecu postavite na 12 000 USD i povećajte ih za 5 % prije svakog sljedećeg mjeseca. Razliku plaćajte iz novca na računu. Model dolazi do dvanaestog mjeseca, kada priljevi nadmaše odljeve, s približno 71 000 USD na računu. Najniži saldo prije toga oko je 70 000 USD.
Promijenite samo pretpostavku rasta na 1 %. Saldo postane negativan prije nego što priljevi sustignu odljeve. Početna je tvrtka ista. Priča nije.
| Ilustrativni mjesečni rast priljeva | Što pokazuje jednostavan mjesečni model |
|---|---|
| 0 % | Novac doseže točno nulu na kraju 15. mjeseca; 16. se ne može financirati |
| 1 % | Novac ne može financirati 18. mjesec |
| 2 % | Priljevi premašuju odljeve u 27. mjesecu; prethodni najniži saldo oko 4000 USD |
| 5 % | Priljevi premašuju odljeve u 12. mjesecu; prethodni najniži saldo oko 70 000 USD |
Brojke koriste mjesečne naplaćene priljeve, stalne mjesečne odljeve, bez otplate glavnice i kamata, promjena poreza ili novog financiranja. To su izračunati primjeri, ne prognoza. Čak i put od 2 % ostavlja gotovo nimalo prostora za kasnu naplatu ili neočekivan račun.
Novčani saldo (USD)
Mjesec (nula je početni saldo)
- 0 % mjesečnog rasta priljeva
- 1 % mjesečnog rasta priljeva
- 2 % mjesečnog rasta priljeva
- 5 % mjesečnog rasta priljeva
Pogledajte izračunate salde
| Mjesec | Rast 0 % | Rast 1 % | Rast 2 % | Rast 5 % |
|---|---|---|---|---|
| 0 | 120.000 | 120.000 | 120.000 | 120.000 |
| 6 | 72.000 | 73.824 | 75.697 | 81.623 |
| 12 | 24.000 | 32.190 | 40.945 | 71.006 |
| 15 | 0 | 13.163 | 27.521 | 78.943 |
| 18 | Potrebno financiranje | Potrebno financiranje | 16.948 | 97.589 |
| 24 | Potrebno financiranje | Potrebno financiranje | 5.062 | 174.024 |
| 30 | Potrebno financiranje | Potrebno financiranje | 6.817 | 317.266 |
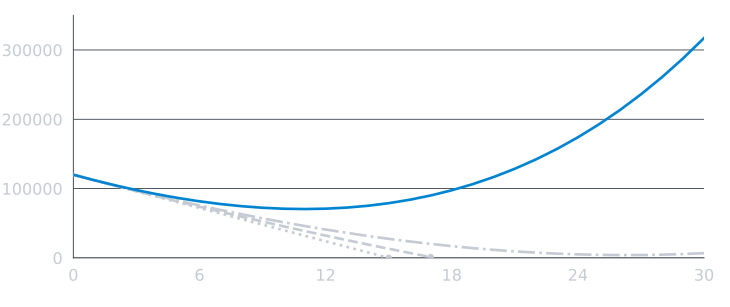
Svaka linija staje na zadnjem mjesecu s nenegativnim završnim saldom. Put bez rasta doseže nulu na kraju petnaestog mjeseca; put s rastom od 1 % ne može financirati osamnaesti. Tablica kasnije mjesece označuje kao one kojima treba financiranje, a ne sugerira da tvrtka može raditi s negativnim novcem. U stvarnom poslu uvjeti plaćanja, kredit i obveze mijenjaju tu granicu.
Pazite na redoslijed: priljevi mogu rasti u svakom retku, a tvrtka ipak ostati bez novca. Rast je stopa, bankovni saldo zaliha. Stopa mora promijeniti zalihu dovoljno rano. To je cijelo pitanje.
Jasan zaključak glasi da presijecanje linija samo po sebi nije utjeha. Traži pregled pretpostavki ispod njega.
Statičan broj mjeseci odgovara na drugo pitanje
„Imamo novca za petnaest mjeseci” može biti korisna kratica. Uz nepromijenjeni mjesečni neto manjak od 8000 USD, 120 000 USD podijeljeno s 8000 USD daje petnaest mjeseci. Računica je uredna jer zamrzava poslovanje.
Poslovanje ne stoji. Više kupaca može zajedno povećati priljeve i troškove podrške. Velik račun može biti knjižen kao prihod ovog mjeseca, a plaćen sljedećeg tromjesečja. Godišnji ugovori mogu donijeti novac rano, pa ostaviti tanak mjesec poslije. Tim može odgoditi zapošljavanje ili račun za infrastrukturu može rasti s uporabom.
Zato retci trebaju odvojeno pratiti primljeni novac, plaćeni novac i završni saldo. SCORE-ov vodič za financijske projekcije preporučuje scenarije procijenjenih prihoda, rashoda i novčanih tokova uz dokumentirane pretpostavke. Njegov predložak novčanog toka odvaja trenutak prodaje od trenutka kada kupac plaća.
Prigovor je pošten: „Prognoza je izmišljotina. Zašto trošiti vrijeme?”
Zato što model pokazuje koja bi pretpostavka morala biti točna. Timu daje točku za provjeru sljedeći mjesec. Ne čini pretpostavku istinitom.
Koristite model kao alarm, ne obećanje
Izradite mjesečnu tablicu od stvarnog bankovnog salda. Navedite novac koji vjerojatno stiže, kada može stići i novac već namijenjen plaćanjima. Za neizvjesne priljeve napravite sporiji scenarij. Uključite obveze koje ne nestaju kada projekt kasni.
Zatim usporedite svaki mjesec sa zadnjim stvarnim. Ako su priljevi manji za 3000 USD, ažurirajte sljedeći redak. Ako je dobavljač promijenio uvjete, ažurirajte datum plaćanja. Lijepa krivulja koja nikad ne sretne izvod banke samo je ukras.
Ista disciplina vrijedi za kupnju alata. Naš okvir povrata ulaganja u alate traži ukupni trošak i početnu osnovicu prije tvrdnje o vrijednosti. Pretplata na poveznik možda štedi ručni rad, ali ta ušteda pripada novčanom modelu samo kada rad stvarno nestane ili stvori priljeve. Vodič za odluku o plaćenom alatu postavlja uže pitanje kupnje. Nijedan ne može reći hoće li tvrtka preživjeti sljedeći manjak novca.
Grafikon može nametnuti jednu korisnu odluku. Ako sporiji scenarij ostaje bez novca prije samofinanciranja, tim mora promijeniti varijablu dok ima prostora za djelovanje: trošak, cijenu, naplatu, rast prodaje ili financiranje. Model ne bira pravi potez. Pokazuje cijenu čekanja.
Današnji novčani manjak činjenica je. Sutrašnji opstanak skup je provjerljivih uvjeta. Držite ih na istoj stranici.
Često postavljana pitanja
Može li tvrtka danas plaćati više nego što naplaćuje i opstati bez novog financiranja?
Da, uz određene pretpostavke: mjesečni novčani priljevi moraju dosegnuti odljeve dok je saldo pozitivan. Modelirajte priljeve, odljeve i završni novac. Profitabilnost je zasebna računovodstvena mjera.
Što projekciju trajanja novca čini nepouzdanom?
Rast, vrijeme naplate i troškovi mogu se promijeniti. Pokažite pretpostavke i scenarije sporijeg rasta, ažurirajte model stvarnim rezultatima i zadržite novčanu rezervu umjesto da točku izjednačenja smatrate jamstvom.
Je li trajanje novca isto što i mjeseci novca pri današnjoj stopi neto trošenja?
Ne. Dijeljenje novca trenutačnim mjesečnim neto manjkom, odnosno odljevima umanjenima za priljeve, daje koristan statičan prikaz. Projekcija novčanog toka pokazuje kako se priljevi i odljevi mogu mijenjati iz mjeseca u mjesec. Oboje su procjene.