
Bu sayfada
Bankada 120.000 $ tutan küçük bir yazılım şirketi düşünün. Bu ay 12.000 $ tahsil edip 20.000 $ ödeme yapıyor. 8.000 $ açık gerçektir. Hesap boşalmadan tahsilatın artma olasılığı da gerçektir.
Bu örnek şirket, Tajo’nun hesapları veya bildirilen bir müşteri değildir. Sayılar, tek bir “kaç aylık dayanma süresi” rakamının gizlediği soruyu açığa çıkarır: önce hangi çizgi kesişir, tahsilat mı sıfır nakit mi?
Özgün yeni finansman olmadan ayakta kalma sorusu, yakın dönem gelir büyümesi sürüp giderler sabit kalırsa şirketin bankadaki parayla kârlılığa ulaşıp ulaşmayacağını sorar. Kısa bir kaydedilmiş açıklama, bugün kârlı olmakla nakit bitmeden kârlı hâle gelmek arasındaki yararlı ayrımı çizer. Bizim örneğimiz ilgili nakit sorusunu modeller; çünkü tahsil edilen para ile muhasebeleştirilen gelir farklı aylara düşebilir.
Bu koşullu bir sorudur. Belirleyici olan koşuldur.
Kesişmenin iki koordinatı vardır
Kâr, muhasebe kurallarına göre kazanılan gelirle gerçekleşen gideri karşılaştırır. Nakit akışında başa baş nokta, tahsil edilen parayla ödenen parayı karşılaştırır. Dayanma süresi hesabı, banka bakiyesini ardışık dönemlerde izler. Şirket bugün tahsil ettiğinden fazla nakit harcasa da tahsilat yetişene kadar bakiyesi farkı karşılayabilir.
Örnek şirkette ödemeleri ayda 20.000 $ olarak sabit tutun. İlk ay tahsilatını 12.000 $ belirleyip sonraki her aydan önce %5 artırın. Aradaki farkı nakitten ödeyin. Model, tahsilatın ödemeleri aştığı on ikinci aya bankada yaklaşık 71.000 $ ile ulaşır. Bu kesişmeden önce en düşük bakiye yaklaşık 70.000 $‘dır.
Yalnızca büyüme varsayımını %1’e değiştirin. Tahsilat yetişmeden nakit negatife döner. Başlangıçtaki şirket aynıdır. Sonuç değildir.
| Örnek tahsilat büyümesi | Basit aylık modelin gösterdiği |
|---|---|
| %0 | Nakit 15. ayın sonunda tam sıfıra iner; 16. ayı finanse edemez |
| %1 | Nakit 18. ay içinde tükenir |
| %2 | Tahsilat 27. ayda ödemeleri aşar; önceki en düşük bakiye yaklaşık 4.000 $‘dır |
| %5 | Tahsilat 12. ayda ödemeleri aşar; önceki en düşük bakiye yaklaşık 70.000 $‘dır |
Bu rakamlar aylık tahsilatı alınan nakit olarak, aylık ödemeleri sabit, borç anapara ve faiz ödemelerini ve vergi değişikliklerini yok, yeni finansmanı sıfır kabul eder. Bunlar hesaplanmış örneklerdir, öngörü değil. %2’lik yol bile geciken fatura veya beklenmedik ödemeye neredeyse hiç alan bırakmaz.
Nakit bakiyesi (USD)
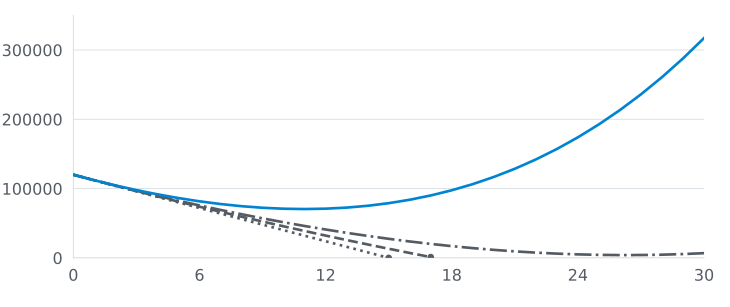
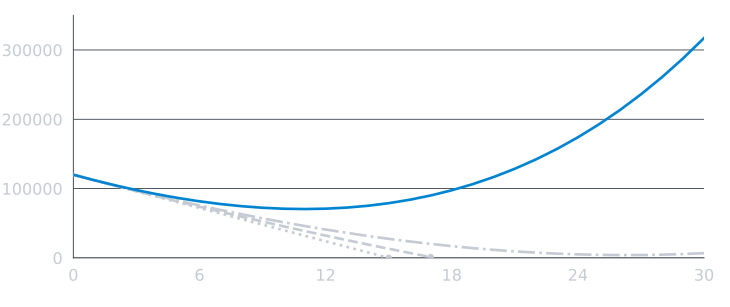
Ay (sıfır açılış bakiyesidir)
- Aylık tahsilatta %0 büyüme
- Aylık tahsilatta %1 büyüme
- Aylık tahsilatta %2 büyüme
- Aylık tahsilatta %5 büyüme
Hesaplanan bakiyeleri okuyun
| Ay | %0 büyüme | %1 büyüme | %2 büyüme | %5 büyüme |
|---|---|---|---|---|
| 0 | 120.000 | 120.000 | 120.000 | 120.000 |
| 6 | 72.000 | 73.824 | 75.697 | 81.623 |
| 12 | 24.000 | 32.190 | 40.945 | 71.006 |
| 15 | 0 | 13.163 | 27.521 | 78.943 |
| 18 | Finansman gerekli | Finansman gerekli | 16.948 | 97.589 |
| 24 | Finansman gerekli | Finansman gerekli | 5.062 | 174.024 |
| 30 | Finansman gerekli | Finansman gerekli | 6.817 | 317.266 |
Her çizgi, negatif olmayan son ay sonu bakiyesinde durur. Sıfır büyüme yolu on beşinci ay sonunda sıfıra iner; %1’lik yol on sekizinci ayı finanse edemez. Tablo sonraki finanse edilemeyen ayları işaretler, şirketin negatif nakitle çalışabildiğini ima etmez. Gerçek işletmede ödeme koşulları, kredi ve yükümlülükler sınırı değiştirir.
Olayların sırasına dikkat edin: tahsilatı her satırda artan şirket yine de parasız kalabilir. Büyüme hızdır; banka bakiyesi stoktur. Hız, stoku yeterince erken değiştirmelidir. Sorunun tamamı bu zamanlamadır.
Keskin sonuç şudur: sıfırın üzerinde kesişen çizgi rahatlık değildir. Altındaki varsayımları inceleme isteğidir.
Durağan dayanma süresi farklı soruyu yanıtlar
“On beş aylık paramız var” ifadesi yararlı kısaltma olabilir. Aylık 8.000 $ fark değişmezse 120.000 $ bölü 8.000 $, on beş aydır. Aritmetik açıktır, çünkü işletmeyi yerinde dondurur.
İşletmeler yerinde durmaz. Büyüyen müşteri tabanı, tahsilatı ve destek giderini birlikte artırabilir. Büyük fatura bu ay gelir olarak kaydedilip gelecek çeyrekte tahsil edilebilir. Yıllık sözleşmeler nakdi öne çekip daha sonra zayıf ay bırakabilir. Ekip işe alımı erteleyebilir ya da altyapı faturası kullanımla yükselebilir.
Bu nedenle satırlar tahsil edilen nakdi, ödenen nakdi ve dönem sonu nakdini ayrı ayrı izlemelidir. SCORE’un finansal projeksiyon kılavuzu tahmini gelir, gider ve nakit akışı çevresinde senaryolar kurmayı, sonra varsayımları belgelendirmeyi önerir. Nakit akışı şablonu da satışın yapıldığı zamanla müşterinin ödediği zamanı ayırır.
İtiraz haklıdır: “Öngörü kurmacadır. Hazırlamaya neden vakit ayıralım?”
Çünkü model, hangi varsayımın doğru olması gerektiğini görmenizi sağlar. Ekibe gelecek ay test edilecek nokta verir. Varsayımı gerçek kılmaz.
Modeli vaat değil alarm olarak kullanın
Gerçek banka bakiyesinden aylık tablo kurun. Gelmesi olası parayı ve ne zaman gelebileceğini, ayrıca taahhüt edilmiş ödemeleri yazın. Belirsiz tahsilatlar için daha yavaş senaryo oluşturun. Giderlere proje aksadığında kaybolmayacak yükümlülükleri ekleyin.
Ardından her ayı son gerçekleşen ayla karşılaştırın. Tahsilat 3.000 $ eksikse sonraki satırı güncelleyin. Sağlayıcı koşulları değiştirdiyse ödeme tarihini güncelleyin. Banka ekstresiyle hiç karşılaşmayan güzel eğri süstür.
Aynı disiplin araç satın alımında da geçerlidir. Araç yatırım getirisi çerçevemiz değer iddiasından önce toplam maliyeti ve başlangıç ölçüsünü ister. Bağlayıcı aboneliği elle yapılan işi azaltabilir, ancak tasarruf nakit modeline ancak iş gerçekten ortadan kalktığında veya tahsilat yarattığında girmelidir. Ücretsizden ücretliye geçiş kılavuzu daha dar satın alma sorusu sorar; ikisi de şirketin sonraki nakit açığını atlatıp atlatamayacağını söyleyemez.
Grafiğin zorlayabileceği yararlı karar şudur: yavaş senaryoda işletme kendini finanse etmeden nakit tükeniyorsa ekip hâlâ hareket alanı varken bir değişkeni değiştirmelidir: maliyet, fiyat, tahsilat, satış büyümesi veya finansman. Model doğru hamleyi seçemez. Beklemenin bedelini görünür kılabilir.
Bugünkü nakit açığı gerçektir. Yarının ayakta kalışı test edilebilir koşullar kümesidir. İkisini aynı sayfada tutun.
Sık Sorulan Sorular
Şirket bugün tahsil ettiğinden fazla nakit harcayıp yeni finansman olmadan ayakta kalabilir mi?
Evet, belirli varsayımlar altında: aylık nakit tahsilatı ödemelere, bakiye pozitifken yetişmelidir. Tahsilatı, ödemeleri ve dönem sonu nakdini modelleyin. Kârlılık ayrı bir muhasebe ölçüsüdür.
Nakit dayanma süresi projeksiyonunu güvenilmez kılan nedir?
Büyüme, ödeme zamanı ve maliyetler değişebilir. Varsayımları ve yavaş büyüme senaryolarını gösterin, modeli gerçekleşen sonuçlarla güncelleyin ve kesişme noktasını garanti saymak yerine nakit tamponu tutun.
Dayanma süresi, bugünkü aylık net nakit açığıyla hesaplanan ay sayısı mıdır?
Hayır. Nakit bakiyesini mevcut aylık net nakit açığına bölmek yararlı bir durağan görünüm sağlar. Nakit akışı projeksiyonu, tahsilat ve ödemelerin ay ay nasıl değişebileceğini gösterir. İkisi de vaat değil tahmindir.