
På denne siden
Se for deg en liten programvarebedrift med 120 000 USD i banken. Den får inn 12 000 USD denne måneden og betaler ut 20 000 USD. Gapet på 8 000 USD er virkelig. Det er også muligheten for at innbetalingene vokser før kontoen er tom.
Dette er en tenkt bedrift, ikke Tajos regnskap eller en rapportert kunde. Tallene viser et spørsmål som ett enkelt tall for «måneder igjen» skjuler: Hva skjer først, at innbetalingene dekker utbetalingene, eller at kontoen når null?
Det opprinnelige spørsmålet om overlevelse uten ny kapital er om en bedrift når lønnsomhet med pengene den allerede har i banken, hvis den siste inntektsveksten fortsetter og kostnadene er uendret. En kort forklaring fra kildegrunnlaget skiller mellom å være lønnsom i dag og å nå dit før kontantene tar slutt. Eksempelet vårt modellerer det beslektede kontantspørsmålet, fordi penger som kommer inn, og regnskapsførte inntekter kan havne i ulike måneder.
Det er et spørsmål med betingelser. Det er betingelsene som bærer konklusjonen.
Krysningspunktet har to koordinater
Overskudd sammenligner opptjente inntekter med påløpte kostnader etter regnskapsregler. Balanse i kontantstrømmen sammenligner penger mottatt med penger betalt. En beregning av hvor lenge pengene varer, følger bankbeholdningen gjennom flere perioder. En bedrift kan betale ut mer enn den får inn i dag, mens beholdningen finansierer gapet frem til innbetalingene tar igjen utbetalingene.
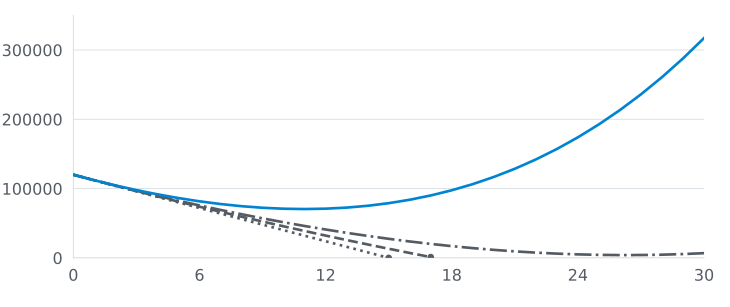
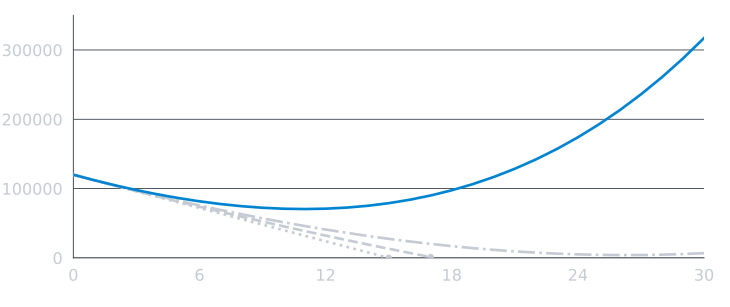
I den tenkte bedriften holdes utbetalingene på 20 000 USD i måneden. Innbetalingene settes til 12 000 USD første måned og øker med fem prosent før hver senere måned. Forskjellen betales fra kontoen. I måned tolv overstiger innbetalingene utbetalingene, og bedriften har omtrent 71 000 USD igjen i banken. Den laveste saldoen før dette punktet er rundt 70 000 USD.
Endre bare vekstantakelsen til én prosent. Beholdningen blir negativ før innbetalingene tar igjen utbetalingene. Bedriften startet på samme sted. Utfallet er et annet.
| Tenkt vekst i innbetalingene | Hva den enkle månedsmodellen viser |
|---|---|
| 0 % | Beholdningen når nøyaktig null ved slutten av måned 15; måned 16 kan ikke finansieres |
| 1 % | Pengene tar slutt i løpet av måned 18 |
| 2 % | Innbetalingene overstiger utbetalingene i måned 27; laveste tidligere saldo er rundt 4 000 USD |
| 5 % | Innbetalingene overstiger utbetalingene i måned 12; laveste tidligere saldo er rundt 70 000 USD |
Tallene bruker månedlige kontantinnbetalinger, faste månedlige kontantutbetalinger, ingen renter eller avdrag på gjeld, ingen skatteendringer og ingen ny finansiering. De er beregnede eksempler, ikke en prognose. Selv forløpet med to prosent gir nesten ikke rom for en forsinket faktura eller en uventet regning.
Kontantbeholdning (USD)
Måned (null er startbeholdningen)
- 0 % vekst i månedlige innbetalinger
- 1 % vekst i månedlige innbetalinger
- 2 % vekst i månedlige innbetalinger
- 5 % vekst i månedlige innbetalinger
Se de beregnede saldoene
| Måned | 0 % vekst | 1 % vekst | 2 % vekst | 5 % vekst |
|---|---|---|---|---|
| 0 | 120 000 | 120 000 | 120 000 | 120 000 |
| 6 | 72 000 | 73 824 | 75 697 | 81 623 |
| 12 | 24 000 | 32 190 | 40 945 | 71 006 |
| 15 | 0 | 13 163 | 27 521 | 78 943 |
| 18 | Trenger finansiering | Trenger finansiering | 16 948 | 97 589 |
| 24 | Trenger finansiering | Trenger finansiering | 5 062 | 174 024 |
| 30 | Trenger finansiering | Trenger finansiering | 6 817 | 317 266 |
Hver linje stopper ved den siste måneden der sluttsaldoen ikke er negativ. Forløpet uten vekst når null ved slutten av måned femten. Forløpet med én prosent kan ikke finansiere måned atten. Tabellen markerer senere måneder som uten finansiering i stedet for å antyde at bedriften kan fortsette med negativ kontantbeholdning. I en virkelig bedrift ville betalingsvilkår, kreditt og forpliktelser endre grensen.
Legg merke til rekkefølgen: En bedrift kan ha voksende innbetalinger i hver rad og likevel gå tom for penger. Vekst er en rate, mens bankbeholdningen er en størrelse som bygges opp eller tappes. Raten må endre beholdningen raskt nok. Det er tidsforløpet hele spørsmålet handler om.
Den direkte konklusjonen er at et punkt der innbetalingene dekker utbetalingene, ikke gir trygghet alene. Det er en oppfordring til å undersøke antakelsene bak tallet.
Et statisk antall måneder svarer på et annet spørsmål
«Vi har penger til femten måneder» kan være nyttig kortform. Med et uendret månedlig nettounderskudd på 8 000 USD gir 120 000 USD delt på 8 000 USD femten måneder. Regnestykket er enkelt fordi det fryser bedriften på ett tidspunkt.
Bedrifter står ikke stille. Flere kunder kan øke både innbetalinger og kostnader til kundestøtte. En stor faktura kan bokføres som inntekt denne måneden og betales neste kvartal. Årskontrakter kan trekke kontanter frem i tid og etterlate en tynn måned senere. Teamet kan utsette en ansettelse, eller en infrastrukturregning kan stige med bruken.
Derfor bør radene følge penger mottatt, penger betalt og kontantbeholdning ved månedsslutt hver for seg. SCOREs guide til økonomiske fremskrivninger anbefaler å lage scenarier for anslåtte inntekter, kostnader og kontantstrøm, og dokumentere antakelsene. Deres mal for kontantstrøm skiller også mellom når et salg skjer, og når kunden betaler.
Innvendingen er rimelig: «En prognose er oppdiktet. Hvorfor bruke tid på den?»
Fordi en modell viser hvilken antakelse som må stemme. Den gir teamet noe å teste neste måned. Den gjør ikke antakelsen sann.
Bruk modellen som alarm, ikke som løfte
Lag en månedstabell fra den faktiske bankbeholdningen. Før opp penger som sannsynligvis kommer inn, når de kan komme, og penger som allerede er bundet til betaling. Lag et tregere scenario for usikre innbetalinger. Ta med forpliktelser som ikke forsvinner når et prosjekt blir forsinket.
Sammenlign så hver måned med den siste faktiske måneden. Hvis innbetalingene ble 3 000 USD lavere enn planlagt, oppdater neste rad. Hvis en leverandør endret vilkårene, oppdater betalingsdatoen. En vakker kurve som aldri møter kontoutskriften, er pynt.
Den samme disiplinen gjelder kjøp av verktøy. Vårt rammeverk for avkastning på verktøy ber om total kostnad og et utgangspunkt før vi hevder verdi. Et abonnement på en kobling kan spare manuelt arbeid, men besparelsen hører hjemme i kontantmodellen bare når arbeidet faktisk forsvinner eller skaper innbetalinger. Guiden til å gå fra gratis til betalt stiller et smalere kjøpsspørsmål. Ingen av guidene kan fortelle deg om bedriften overlever neste kontantunderskudd.
Grafen kan tvinge frem én nyttig beslutning. Hvis det tregere scenarioet går tomt for penger før bedriften finansierer seg selv, må teamet endre en variabel mens det fortsatt er rom til å handle: kostnad, pris, innkreving, salgsvekst eller finansiering. Modellen kan ikke velge riktig tiltak. Den kan gjøre prisen for å vente synlig.
Dagens kontantunderskudd er et faktum. Morgendagens overlevelse er et sett med betingelser som kan testes. Hold dem på samme side.
Ofte Stilte Spørsmål
Kan en bedrift betale ut mer enn den får inn nå og likevel overleve uten ny finansiering?
Ja, under bestemte antakelser: Månedlige kontantinnbetalinger må nå kontantutbetalingene mens kontantbeholdningen fortsatt er positiv. Modeller innbetalinger, utbetalinger og saldo ved månedsslutt. Lønnsomhet er et eget regnskapsmål.
Hva gjør en beregning av kontantbeholdningen usikker?
Vekst, betalingstidspunkter og kostnader kan endres. Vis antakelser og scenarier med langsommere vekst, oppdater modellen med faktiske tall, og behold en kontantbuffer i stedet for å behandle et krysningspunkt som en garanti.
Er tiden frem til pengene tar slutt lik antall måneder ved dagens netto kontantforbruk?
Nei. Kontantbeholdning delt på dagens månedlige nettounderskudd, altså utbetalinger minus innbetalinger, gir et nyttig statisk øyeblikksbilde. En kontantstrømprognose viser hvordan innbetalinger og utbetalinger kan endres måned for måned. Begge er anslag, ikke løfter.